Domain maschinenfinanzierung.de kaufen?
Wir ziehen mit dem Projekt
maschinenfinanzierung.de um.
Sind Sie am Kauf der Domain
maschinenfinanzierung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain maschinenfinanzierung.de kaufen?
Wie berechnet man Zinsen für einen Kredit oder eine Investition?
Zinsen für einen Kredit oder eine Investition werden basierend auf dem Zinssatz, der Laufzeit und dem Kapital berechnet. Man multipliziert den Kapitalbetrag mit dem Zinssatz und der Laufzeit, um die Zinsen zu ermitteln. Die Formel lautet: Zinsen = Kapital x Zinssatz x Laufzeit. **
Welche Bonität für Leasing?
Welche Bonität wird für Leasing benötigt? Die Bonität ist ein wichtiger Faktor bei der Entscheidung eines Leasinggebers, ob er einem potenziellen Leasingnehmer ein Leasingangebot machen möchte. Eine gute Bonität zeigt dem Leasinggeber, dass der Leasingnehmer in der Lage ist, die monatlichen Leasingraten zuverlässig zu bezahlen. Eine schlechte Bonität kann dazu führen, dass der Leasinggeber das Risiko eines Zahlungsausfalls als zu hoch einschätzt und daher kein Leasingangebot macht. Es ist daher ratsam, vor der Beantragung eines Leasingvertrags seine Bonität zu überprüfen. **

Ähnliche Suchbegriffe für Schäden
Top-Angebote
Produkte zum Begriff Schäden:
-
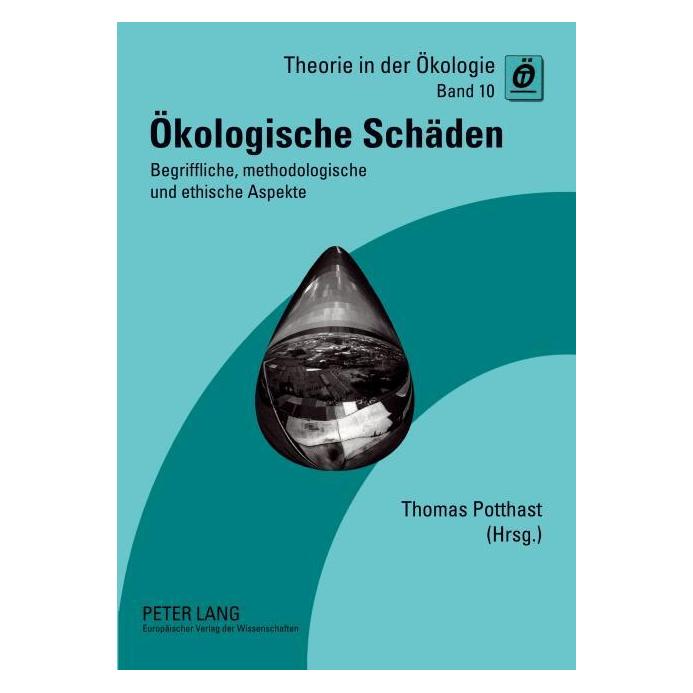
Hankammer, Gunter: Schäden an GebäudenSchäden an Gebäuden , "Schäden an Gebäuden" behandelt das brisante Thema der Baubranche umfassend in Wort und Bild: Eine beeindruckende Vielzahl von Schadensfällen wird unter Berücksichtigung der einschlägigen Regelwerke und Rechtsprechung dargestellt und beurteilt. Ein umfangreicher Schadenskatalog mit zahlreichen Abbildungen bildet das Kernstück des Buches und beschreibt die häufigsten und wichtigsten Schäden an Bauteilen praxisnah und anschaulich. Weitere Gründe, die zu Schäden an vorhandener Bausubstanz führen können, werden ebenfalls beleuchtet, z.B. Alterung, Instandhaltungsmängel, Mängel an Wärme- und Schallschutz sowie Einfluss von Brand, Wasser, Erschütterungen oder Tieren. Der Autor grenzt ab zwischen Mangel und Schaden, bringt den Schwerpunkt eindeutig auf eine konkrete praktische Herangehensweise an die Schadensproblematik und erläutert nachvollziehbar bewährte Verfahren zur Schadensfeststellung. Durch den übersichtlichen Aufbau und die Strukturierung des komplexen Themas erkennen und beurteilen Sie Schäden schnell und optimal. Ihre Vorteile: - Dieser Leitfaden bietet Verantwortlichen eine Sammlung typischer Schäden, unter Berücksichtigung einschlägiger Regelwerke und aktueller Rechtsprechung. - Das Besondere ist die umfassende Darstellung der Schadensproblematik - in praktischer und überschaubarer Form. - Neben der Analyse typischer Schadensbilder wird auf die wichtigsten Schadensursachen (Schäden durch Mangel an Wärme- und Schallschutz sowie Schäden durch Fremdeinwirkung wie Brand, Wasser, Tiere, Nachbarschaft etc.) eingegangen. - Durch die systematische und äußerst praxisorientierte Gliederung des Werks wird es zu einem idealen Arbeitsmittel für den Baupraktiker. Abbildungen aus der Praxis unterstützen das Ganze nochmals. - Einschlägige Gerichtsentscheidungen und Beispiele für den Bauarbeitsalltag runden diesen Schadenskatalog ideal ab. - 700 Abbildungen veranschaulichen das Thema Schäden. Neu: In der erweiterten 3. Auflage sind die aktuellen Normen, Regelwerke und aktuelle Gerichtsurteile berücksichtigt und neue Schadensfälle wurden aufgenommen (so z.B. Einbruchschäden, mikrobiologische Schäden und Schäden durch Sachverständige). , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Auflage: 3., aktualisierte Auflage, Erscheinungsjahr: 20170103, Produktform: Leinen, Beilage: GB, Autoren: Hankammer, Gunter, Auflage: 17003, Auflage/Ausgabe: 3., aktualisierte Auflage, Seitenzahl/Blattzahl: 548, Abbildungen: 744 farbige Abbildungen 67 Tabellen, Keyword: Bauschäden; Einbruchschäden; Rissschäden; Schadensfeststellung; Wärme- und Schallschutz, Fachschema: Baurecht / Bauschaden~Bauschaden~Schaden / Bauschaden~Gebäude~Hochbau / Gebäude~Denkmal - Denkmalpflege - Denkmalschutz~Renovierung, Fachkategorie: Hausrenovierung und -ausbau, Warengruppe: HC/Bau- und Umwelttechnik, Fachkategorie: Erhaltung von Gebäuden und Baustoffen (Denkmalpflege), Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Müller Rudolf, Verlag: Müller Rudolf, Verlag: RM Rudolf Müller Medien GmbH & Co. KG, Länge: 246, Breite: 175, Höhe: 35, Gewicht: 1495, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783481025021 9783481020200, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,76,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Pulm:Falsche Taktik - Grosse Schäden, Fachbücher von Markus PulmDas Buch lässt den Leser alle Arten von Feuerwehreinsätzen unter einem völlig neuen Blickwinkel betrachten. Bisher Selbstverständliches wird in Frage gestellt. Anhand von zahlreichen Beispielen wird aufgezeigt, wie die Qualität der Arbeit der Feuerwehr erheblich gesteigert werden kann. Das Buch versteht sich nicht als Fachbuch, sondern eher als provozierende Lektüre, die dem Leser schonungslos und eindringlich Defizite in der Einsatzentwicklung offenbart. Die konkreten Beispiele und Lösungsansätze sind leicht verständlich und lassen sich so im Einsatz anwenden.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Ist Finanzierung Ratenzahlung?
Ist Finanzierung Ratenzahlung? Dies hängt von der Art der Finanzierung ab. Ratenzahlung bedeutet, dass ein Betrag in regelmäßigen Teilzahlungen zurückgezahlt wird, anstatt den gesamten Betrag auf einmal zu begleichen. Dies kann bei verschiedenen Finanzierungsoptionen wie Krediten, Leasingverträgen oder Ratenkäufen der Fall sein. Es ist wichtig, die genauen Bedingungen der Finanzierung zu überprüfen, um festzustellen, ob Ratenzahlungen Teil des Vertrags sind. In vielen Fällen bieten Finanzierungsinstitute die Möglichkeit der Ratenzahlung an, um den Kauf von teuren Gütern oder Dienstleistungen zu erleichtern. **
-
Was ist Tilgung und Zinsen?
Was ist Tilgung und Zinsen? Tilgung bezieht sich auf die regelmäßige Rückzahlung des geliehenen Kapitals, während Zinsen die Kosten sind, die für die Nutzung des geliehenen Geldes anfallen. Die Tilgung reduziert den ausstehenden Betrag des Darlehens, während die Zinsen die Gewinne des Kreditgebers darstellen. Zusammen bestimmen Tilgung und Zinsen die Gesamtkosten eines Darlehens und beeinflussen die monatlichen Ratenzahlungen. Es ist wichtig, sowohl die Tilgung als auch die Zinsen bei der Planung von Krediten und Finanzierungen zu berücksichtigen. **
-
Was sind Zinsen und Tilgung?
Was sind Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Zusammen mit den Zinsen bildet die Tilgung die Gesamtrückzahlung des Kredits. Durch die regelmäßige Tilgung reduziert sich der ausstehende Kreditbetrag und damit auch die insgesamt zu zahlenden Zinsen. **
-
Wie kann man eine gute Bonität aufbauen, um einen Kredit mit niedrigen Zinsen zu erhalten?
Um eine gute Bonität aufzubauen, sollte man seine Rechnungen pünktlich bezahlen und keine Schulden ansammeln. Es ist wichtig, regelmäßig seine Kreditwürdigkeit zu überprüfen und eventuelle Fehler zu korrigieren. Zudem kann es hilfreich sein, verschiedene Kreditarten zu nutzen und einen soliden finanziellen Hintergrund aufzubauen. **

Wird beim Leasing die Bonität geprüft?
Ja, beim Leasing wird in der Regel die Bonität des Leasingnehmers geprüft. Die Leasinggesellschaft möchte sicherstellen, dass der Leasingnehmer in der Lage ist, die monatlichen Leasingraten zu bezahlen. Dazu werden oft Informationen wie Einkommen, Ausgaben und Kreditwürdigkeit des Leasingnehmers überprüft. Eine positive Bonitätsprüfung kann dazu führen, dass der Leasingvertrag schneller genehmigt wird und bessere Konditionen angeboten werden. In einigen Fällen kann eine schlechte Bonität jedoch dazu führen, dass der Leasingantrag abgelehnt wird oder höhere Zinsen verlangt werden. **
Ist Leasing ein Kredit?
Nein, Leasing ist kein Kredit. Beim Leasing wird ein Vermögensgegenstand für eine bestimmte Zeit gemietet, während bei einem Kredit Geld geliehen wird, das zurückgezahlt werden muss. Beim Leasing erwirbt man keine Eigentumsrechte an dem Gegenstand, während man bei einem Kredit den geliehenen Betrag zurückzahlen muss, unabhängig davon, wofür das Geld verwendet wird. Leasingverträge haben in der Regel feste Laufzeiten und monatliche Raten, während Kredite flexiblere Rückzahlungsbedingungen haben können. Letztendlich sind Leasing und Kredit zwei verschiedene Finanzierungsmethoden mit unterschiedlichen Merkmalen und Verpflichtungen. **
Top-Angebote
Produkte zum Begriff Schäden:
-
Hankammer, Gunter: Schäden an GebäudenSchäden an Gebäuden , "Schäden an Gebäuden" behandelt das brisante Thema der Baubranche umfassend in Wort und Bild: Eine beeindruckende Vielzahl von Schadensfällen wird unter Berücksichtigung der einschlägigen Regelwerke und Rechtsprechung dargestellt und beurteilt. Ein umfangreicher Schadenskatalog mit zahlreichen Abbildungen bildet das Kernstück des Buches und beschreibt die häufigsten und wichtigsten Schäden an Bauteilen praxisnah und anschaulich. Weitere Gründe, die zu Schäden an vorhandener Bausubstanz führen können, werden ebenfalls beleuchtet, z.B. Alterung, Instandhaltungsmängel, Mängel an Wärme- und Schallschutz sowie Einfluss von Brand, Wasser, Erschütterungen oder Tieren. Der Autor grenzt ab zwischen Mangel und Schaden, bringt den Schwerpunkt eindeutig auf eine konkrete praktische Herangehensweise an die Schadensproblematik und erläutert nachvollziehbar bewährte Verfahren zur Schadensfeststellung. Durch den übersichtlichen Aufbau und die Strukturierung des komplexen Themas erkennen und beurteilen Sie Schäden schnell und optimal. Ihre Vorteile: - Dieser Leitfaden bietet Verantwortlichen eine Sammlung typischer Schäden, unter Berücksichtigung einschlägiger Regelwerke und aktueller Rechtsprechung. - Das Besondere ist die umfassende Darstellung der Schadensproblematik - in praktischer und überschaubarer Form. - Neben der Analyse typischer Schadensbilder wird auf die wichtigsten Schadensursachen (Schäden durch Mangel an Wärme- und Schallschutz sowie Schäden durch Fremdeinwirkung wie Brand, Wasser, Tiere, Nachbarschaft etc.) eingegangen. - Durch die systematische und äußerst praxisorientierte Gliederung des Werks wird es zu einem idealen Arbeitsmittel für den Baupraktiker. Abbildungen aus der Praxis unterstützen das Ganze nochmals. - Einschlägige Gerichtsentscheidungen und Beispiele für den Bauarbeitsalltag runden diesen Schadenskatalog ideal ab. - 700 Abbildungen veranschaulichen das Thema Schäden. Neu: In der erweiterten 3. Auflage sind die aktuellen Normen, Regelwerke und aktuelle Gerichtsurteile berücksichtigt und neue Schadensfälle wurden aufgenommen (so z.B. Einbruchschäden, mikrobiologische Schäden und Schäden durch Sachverständige). , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Auflage: 3., aktualisierte Auflage, Erscheinungsjahr: 20170103, Produktform: Leinen, Beilage: GB, Autoren: Hankammer, Gunter, Auflage: 17003, Auflage/Ausgabe: 3., aktualisierte Auflage, Seitenzahl/Blattzahl: 548, Abbildungen: 744 farbige Abbildungen 67 Tabellen, Keyword: Bauschäden; Einbruchschäden; Rissschäden; Schadensfeststellung; Wärme- und Schallschutz, Fachschema: Baurecht / Bauschaden~Bauschaden~Schaden / Bauschaden~Gebäude~Hochbau / Gebäude~Denkmal - Denkmalpflege - Denkmalschutz~Renovierung, Fachkategorie: Hausrenovierung und -ausbau, Warengruppe: HC/Bau- und Umwelttechnik, Fachkategorie: Erhaltung von Gebäuden und Baustoffen (Denkmalpflege), Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Müller Rudolf, Verlag: Müller Rudolf, Verlag: RM Rudolf Müller Medien GmbH & Co. KG, Länge: 246, Breite: 175, Höhe: 35, Gewicht: 1495, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783481025021 9783481020200, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,76,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie berechnet man Zinsen für einen Kredit oder eine Investition?
Zinsen für einen Kredit oder eine Investition werden basierend auf dem Zinssatz, der Laufzeit und dem Kapital berechnet. Man multipliziert den Kapitalbetrag mit dem Zinssatz und der Laufzeit, um die Zinsen zu ermitteln. Die Formel lautet: Zinsen = Kapital x Zinssatz x Laufzeit. **
-
Welche Bonität für Leasing?
Welche Bonität wird für Leasing benötigt? Die Bonität ist ein wichtiger Faktor bei der Entscheidung eines Leasinggebers, ob er einem potenziellen Leasingnehmer ein Leasingangebot machen möchte. Eine gute Bonität zeigt dem Leasinggeber, dass der Leasingnehmer in der Lage ist, die monatlichen Leasingraten zuverlässig zu bezahlen. Eine schlechte Bonität kann dazu führen, dass der Leasinggeber das Risiko eines Zahlungsausfalls als zu hoch einschätzt und daher kein Leasingangebot macht. Es ist daher ratsam, vor der Beantragung eines Leasingvertrags seine Bonität zu überprüfen. **
-
Ist Finanzierung Ratenzahlung?
Ist Finanzierung Ratenzahlung? Dies hängt von der Art der Finanzierung ab. Ratenzahlung bedeutet, dass ein Betrag in regelmäßigen Teilzahlungen zurückgezahlt wird, anstatt den gesamten Betrag auf einmal zu begleichen. Dies kann bei verschiedenen Finanzierungsoptionen wie Krediten, Leasingverträgen oder Ratenkäufen der Fall sein. Es ist wichtig, die genauen Bedingungen der Finanzierung zu überprüfen, um festzustellen, ob Ratenzahlungen Teil des Vertrags sind. In vielen Fällen bieten Finanzierungsinstitute die Möglichkeit der Ratenzahlung an, um den Kauf von teuren Gütern oder Dienstleistungen zu erleichtern. **
-
Was ist Tilgung und Zinsen?
Was ist Tilgung und Zinsen? Tilgung bezieht sich auf die regelmäßige Rückzahlung des geliehenen Kapitals, während Zinsen die Kosten sind, die für die Nutzung des geliehenen Geldes anfallen. Die Tilgung reduziert den ausstehenden Betrag des Darlehens, während die Zinsen die Gewinne des Kreditgebers darstellen. Zusammen bestimmen Tilgung und Zinsen die Gesamtkosten eines Darlehens und beeinflussen die monatlichen Ratenzahlungen. Es ist wichtig, sowohl die Tilgung als auch die Zinsen bei der Planung von Krediten und Finanzierungen zu berücksichtigen. **
Ähnliche Suchbegriffe für Schäden
-
Pulm:Falsche Taktik - Grosse Schäden, Fachbücher von Markus PulmDas Buch lässt den Leser alle Arten von Feuerwehreinsätzen unter einem völlig neuen Blickwinkel betrachten. Bisher Selbstverständliches wird in Frage gestellt. Anhand von zahlreichen Beispielen wird aufgezeigt, wie die Qualität der Arbeit der Feuerwehr erheblich gesteigert werden kann. Das Buch versteht sich nicht als Fachbuch, sondern eher als provozierende Lektüre, die dem Leser schonungslos und eindringlich Defizite in der Einsatzentwicklung offenbart. Die konkreten Beispiele und Lösungsansätze sind leicht verständlich und lassen sich so im Einsatz anwenden.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
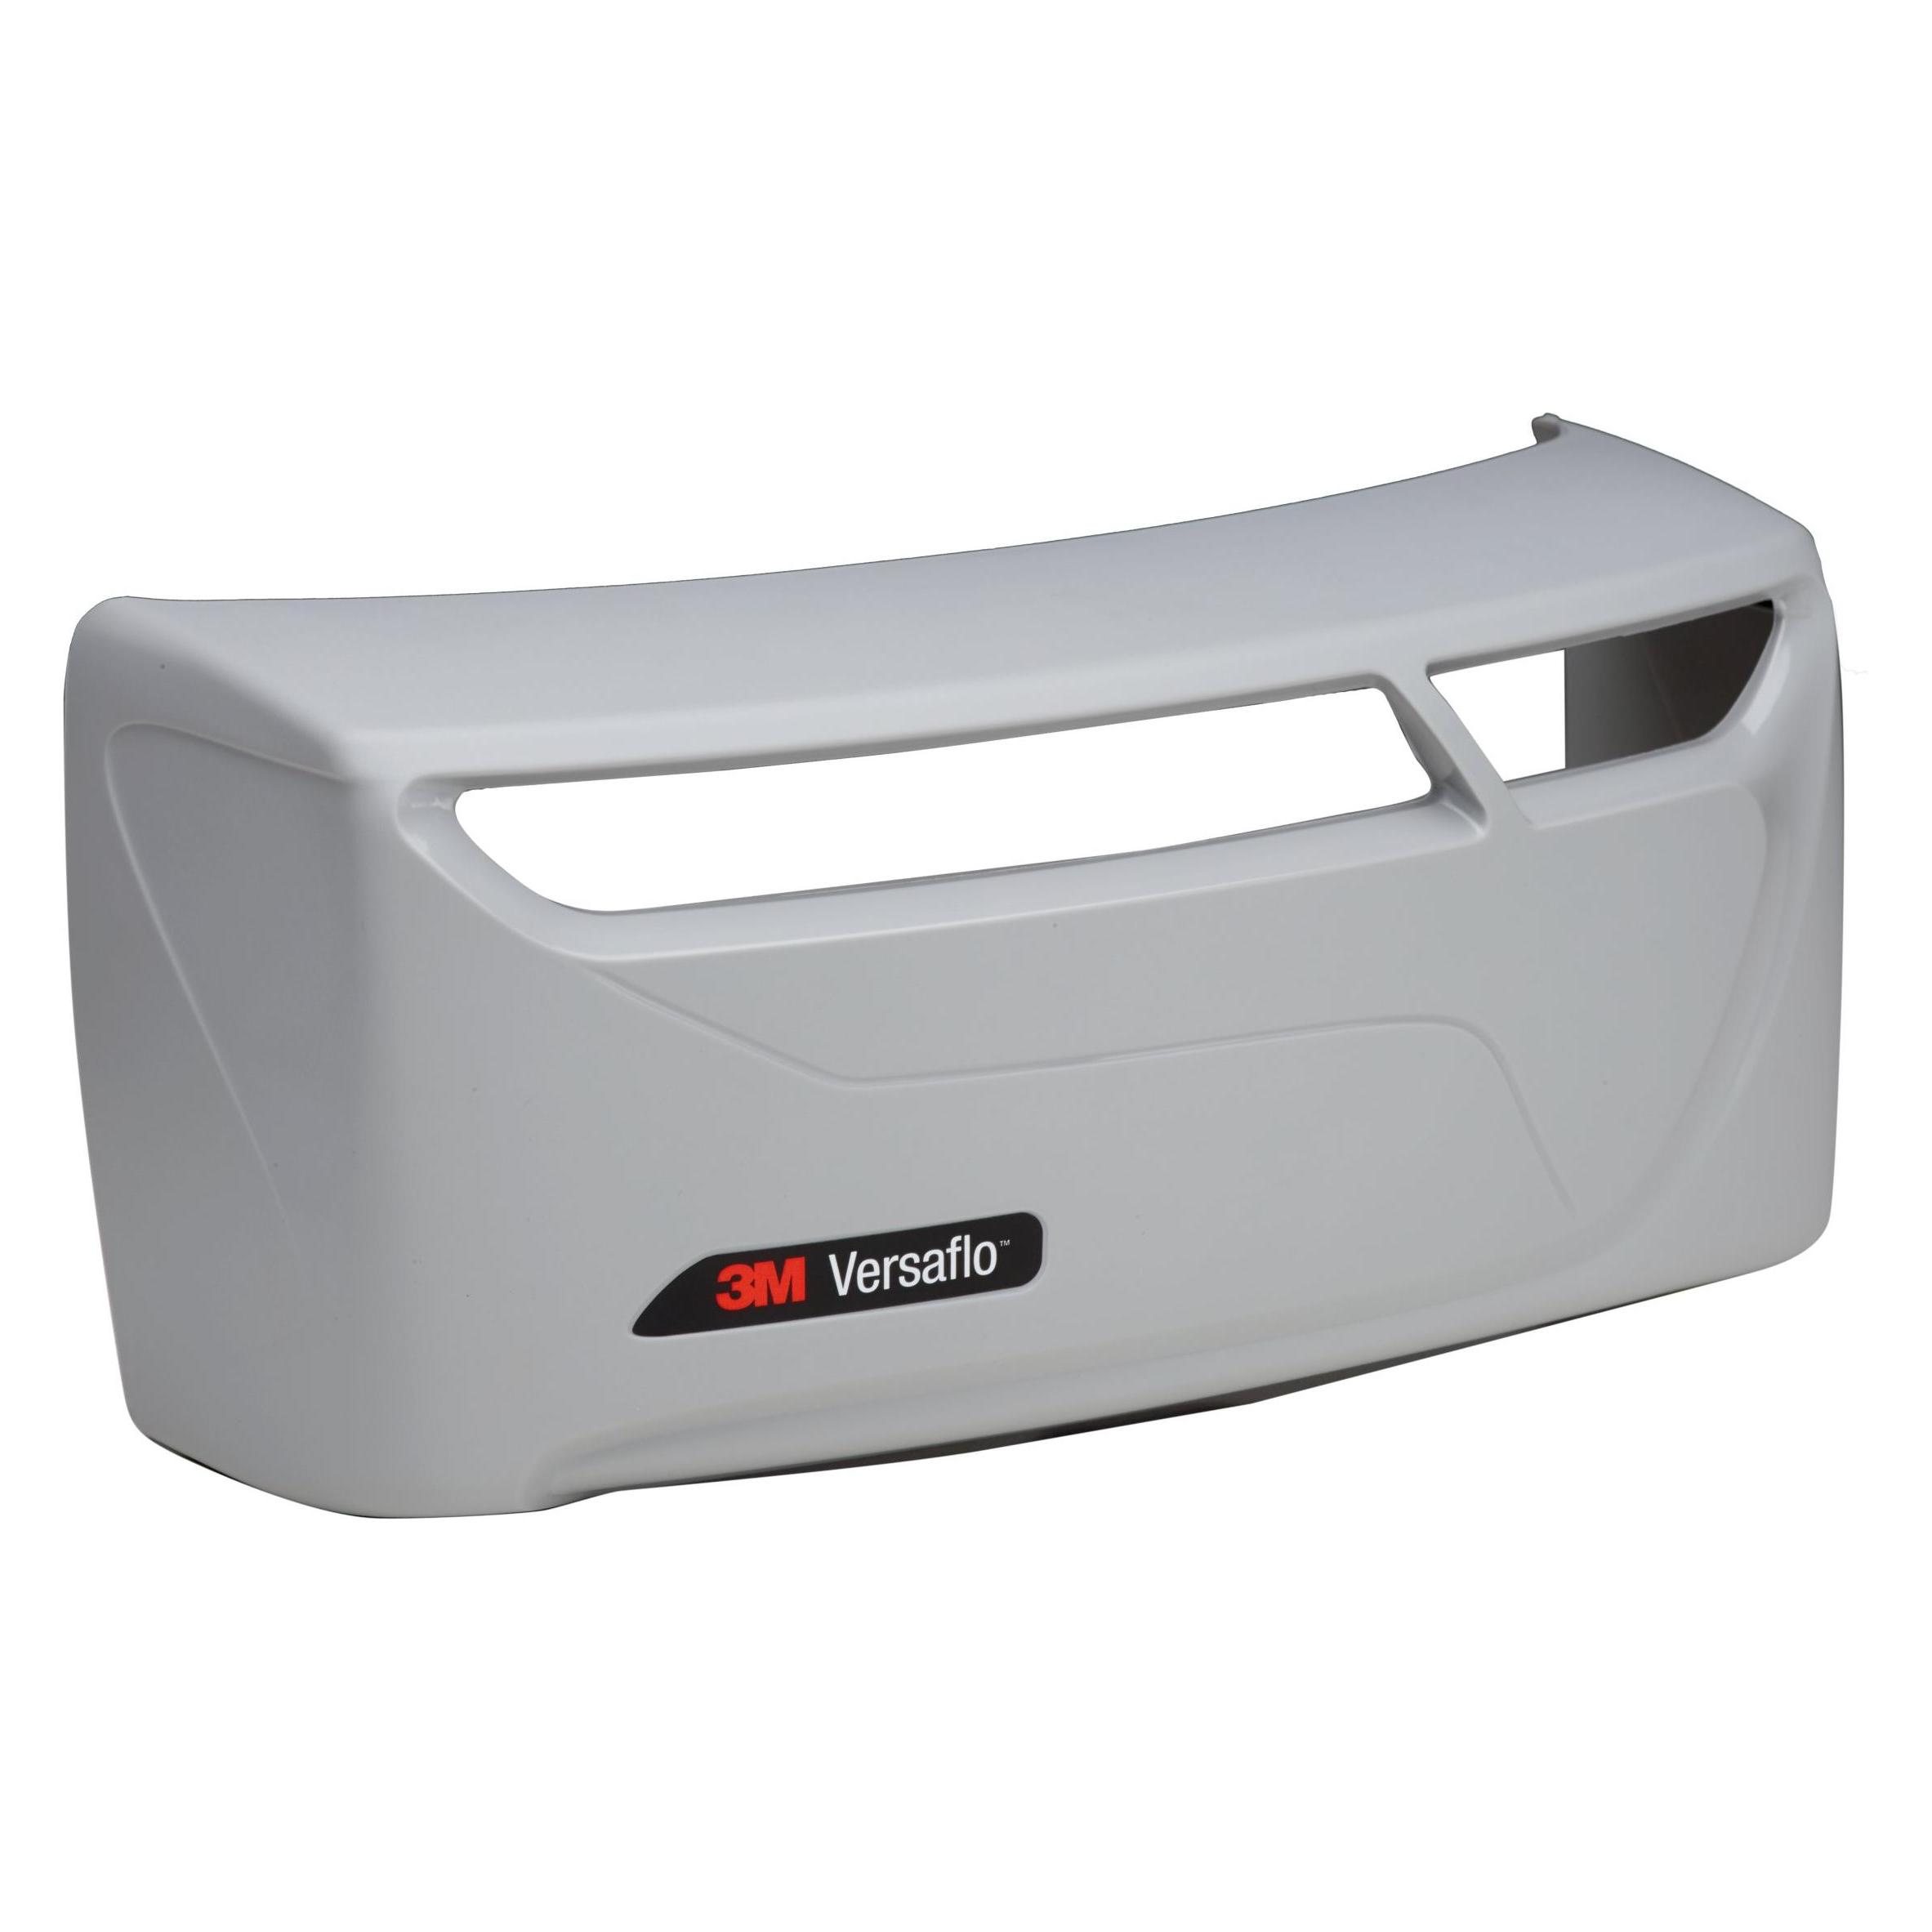
3M Filterdeckel TR-6700FC Schutz vor materiellen Schäden - 7100021251zur Verwendung mit dem Filter TR-6710E Art.-Nr. 4701 001 061, Halterung für den Vorfilter TR-6600 Art.-Nr. 8000 327 210, Funkensperre TR-662 Art.-Nr. 8000 326 243wiederverwendbarMerkmaleEinsatz: Schutz vor materiellen Schäden20,19 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Investition und Finanzierung, Fachbücher von Jörg WöltjeKluge Investitions- und Finanzierungsentscheidungen sind die Basis für den Erfolg eines Unternehmens. Dieses Buch bietet Ihnen eine kompakte Einführung in die Investitionsrechnung und die unterschiedlichen Finanzierungsformen. Der Autor geht auf die wichtigen Verfahren und Methoden ein und erläutert diese anhand realer Unternehmensdaten und mit anschaulichen Praxisbeispielen. Das ideale Lehrbuch in der Aus- und Weiterbildung für das Finanz- und Rechnungswesen. Inhalte: - Grundlagen der betrieblichen Finanzwirtschaft: Investitionsrechnung und Finanzierung - Erläuterung der statischen und dynamischen Investitionsrechnungen - Einzel- und Gesamtbewertungsverfahren der Unternehmensbewertung - Formen der Aussen- und Innenfinanzierung, Sonderformen der Finanzierung - Effektivzinsberechnung und Tilgungsplänen - Neu: Ausführliche Darstellung mit Beispielen der Ersatzinvestitionsentscheidungen, Komplettüberarbeitung des Kapitels Unternehmensbewertung mit den DCF-Verfahren und Multiplikatorverfahren - Zahlreiche Rechenbeispiele zur Investitionsrechnung, zur Finanzierung und zur individuellen Finanzplanung - Neu in der 3. Auflage: ausführliche Darstellung mit Beispielen der Ersatzinvestitionsentscheidungen, Komplettüberarbeitung des Kapitels Unternehmensbewertung mit den DCF-Verfahren und Multiplikatorverfahren Digitale Extras: - Rechner, finanzmathematische Tabellen - Über 170 Aufgaben mit Lösungen.39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind Zinsen und Tilgung?
Was sind Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Zusammen mit den Zinsen bildet die Tilgung die Gesamtrückzahlung des Kredits. Durch die regelmäßige Tilgung reduziert sich der ausstehende Kreditbetrag und damit auch die insgesamt zu zahlenden Zinsen. **
-
Wie kann man eine gute Bonität aufbauen, um einen Kredit mit niedrigen Zinsen zu erhalten?
Um eine gute Bonität aufzubauen, sollte man seine Rechnungen pünktlich bezahlen und keine Schulden ansammeln. Es ist wichtig, regelmäßig seine Kreditwürdigkeit zu überprüfen und eventuelle Fehler zu korrigieren. Zudem kann es hilfreich sein, verschiedene Kreditarten zu nutzen und einen soliden finanziellen Hintergrund aufzubauen. **
-
Wird beim Leasing die Bonität geprüft?
Ja, beim Leasing wird in der Regel die Bonität des Leasingnehmers geprüft. Die Leasinggesellschaft möchte sicherstellen, dass der Leasingnehmer in der Lage ist, die monatlichen Leasingraten zu bezahlen. Dazu werden oft Informationen wie Einkommen, Ausgaben und Kreditwürdigkeit des Leasingnehmers überprüft. Eine positive Bonitätsprüfung kann dazu führen, dass der Leasingvertrag schneller genehmigt wird und bessere Konditionen angeboten werden. In einigen Fällen kann eine schlechte Bonität jedoch dazu führen, dass der Leasingantrag abgelehnt wird oder höhere Zinsen verlangt werden. **
-
Ist Leasing ein Kredit?
Nein, Leasing ist kein Kredit. Beim Leasing wird ein Vermögensgegenstand für eine bestimmte Zeit gemietet, während bei einem Kredit Geld geliehen wird, das zurückgezahlt werden muss. Beim Leasing erwirbt man keine Eigentumsrechte an dem Gegenstand, während man bei einem Kredit den geliehenen Betrag zurückzahlen muss, unabhängig davon, wofür das Geld verwendet wird. Leasingverträge haben in der Regel feste Laufzeiten und monatliche Raten, während Kredite flexiblere Rückzahlungsbedingungen haben können. Letztendlich sind Leasing und Kredit zwei verschiedene Finanzierungsmethoden mit unterschiedlichen Merkmalen und Verpflichtungen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.